


 ℃
ЕС и Свят 06.10.2026 17:02 Снимка: ДНЕС+
Еврото падна до 17-месечно дъно заради френския дълг, расте рискът от по-скъп внос
Еврото слезе под 1,12 долара — най-ниското му равнище от май 2025 г., на фона на опасенията за френския дълг и риска финансовото напрежение да обхване и други държави от еврозоната. Обявените предсрочни избори в Испания допълнително засилиха политическата несигурност. По-слабата европейска валута създава нов натиск върху цените на вносните суровини и горива, които се търгуват в долари.
В ранната търговия в понеделник, 5 октомври, единната валута поевтиня с до 0,8% спрямо долара. Спадът продължава след четири последователни седмици на загуби, като инвеститорите следят способността на Франция да ограничи бюджетния си дефицит и да овладее нарастващите разходи за финансиране.
Референтният курс на Европейската централна банка за 5 октомври е 1,1204 долара за евро спрямо 1,1225 долара в петък и 1,1590 долара в началото на септември. Това означава понижение с около 3,3% спрямо първия работен ден на миналия месец. Референтният курс е дневен ориентир и се различава от най-ниските стойности, достигнати по време на търговията.
В центъра на тревогите е Франция. Според последните данни на френския статистически институт INSEE държавният дълг е достигнал 3,5955 трилиона евро, или 119% от брутния вътрешен продукт, в края на второто тримесечие на 2026 г. Само за три месеца той е нараснал с 59,6 млрд. евро. През първото тримесечие съотношението дълг към БВП е било 117,5%.
Натискът върху френските държавни облигации се засили през последната седмица. Доходността по десетгодишните книжа достигна около 5%, преди да отстъпи частично. Разликата спрямо доходността на германските облигации се разшири до равнища, наблюдавани за последно по време на дълговата криза в еврозоната.
Тази разлика показва каква допълнителна доходност искат инвеститорите, за да държат френски вместо германски държавен дълг. Нарастването ѝ е сигнал, че пазарите оценяват риска за Франция като по-висок. По-високата доходност увеличава цената на новите заеми и на рефинансирането на падежиращ дълг.
Правителството на премиера Себастиен Льокорню се опитва да успокои пазарите с план за икономии от 54 млрд. евро. Целта е бюджетният дефицит да бъде намален от очакваните 5,5% от БВП тази година до 5% през 2027 г. Според премиера без мерки той може да достигне 6,5%.
Планът предвижда ограничения върху пенсионните разходи и бюджетите на държавните ведомства, като отбраната е изключена. Мерките срещат силна политическа и обществена съпротива на фона на стачки и протести.
Липсата на устойчиво парламентарно мнозинство и предстоящите президентски избори през 2027 г. засилват съмненията дали правителството ще успее да изпълни бюджетните си намерения. Инвеститорите следят и подкрепата за „Национален сбор“, както и възможните промени в икономическата политика след вота.
Допълнителна несигурност внесе решението на испанския премиер Педро Санчес да свика предсрочни избори след провала на мерките срещу жилищната криза. Реакцията на фондовите пазари обаче беше различна: френският CAC 40 се понижи с около 1%, докато испанският IBEX 35 нарасна с приблизително 0,5%.
Според Рикардо Амаро, водещ икономист за еврозоната в Oxford Economics, цитиран от „Дойче веле“, по-продължителното отслабване на еврото е свързано и с преоценката на очакванията за лихвената политика на американския Федерален резерв. Последните разпродажби обаче са предизвикани особено силно от опасенията за френските публични финанси.
По-слабото евро може да усили инфлационния натиск в Европа. Когато петролът или друга суровина се купуват в долари, за същото количество са необходими повече евро при по-нисък валутен курс. Това увеличава разходите на вносителите и създава предпоставки за поскъпване на горива, транспорт и производство.
Ефектът върху крайните цени зависи и от движението на самите суровини, договорите и валутното обезпечаване на компаниите. Спадът на еврото обаче идва в момент, когато войната в Близкия изток вече поддържа висок натиск върху енергийните разходи.
Това усложнява решенията на Европейската централна банка. По-високите лихви могат да ограничат инфлацията, но същевременно увеличават тежестта на държавното финансиране. Амаро предупреждава, че допълнително затягане на политиката би могло да засили напрежението върху френските облигации.
Валутният стратег на UniCredit Роберто Миалич, цитиран от „Гардиан“, не изключва връщане на еврото към 1,10 долара в краткосрочен план. Според него политическото напрежение във Франция и Испания и опасенията от разпространяване на проблемите на облигационния пазар продължават да тежат върху единната валута.
Източници:„Гардиан“, Ройтерс, INSEE, ЕЦБ, „Дойче веле“
Още по темата

 CHF |
1 | 2.10463 |
 GBP |
1 | 2.24498 |
 RON |
10 | 3.83729 |
 TRY |
100 | 3.87564 |
 USD |
1 | 1.66355 |
Последни новини
- 17:47 Русия отпуска на Иран заем в размер на 1 млрд. долара
- 17:39 Намаляване на регионалните дирекции за социално подпомагане предвижда проект на МС
- 17:31 Откривателят на високоенергийни неутрино получи Нобеловата награда за физика
- 17:24 Ледник, който някога е бил любимо място за ски на европейците, ще изчезне до дни
- 17:16 Идеята за глобалното онлайн село е мъртва. Всяка държава вече има отделен интернет
- 17:09 Зидан е ентусиазиран от началото с Франция и разочарован от предстоящата почивка
- 17:02 Еврото падна до 17-месечно дъно заради френския дълг, расте рискът от по-скъп внос
- 16:56 Полша обяви нова програма за гражданска отбрана и защита на населението за 25 милиарда евро
Водещите новини
-
България 06.10.2026 14:46
Радев: Още не знаем чии са дроновете - руски или украински. ЕС и НАТО са информирани
-
Избрано 06.10.2026 17:16
Идеята за глобалното онлайн село е мъртва. Всяка държава вече има отделен интернет
-
ЕС и Свят 06.10.2026 17:02
Еврото падна до 17-месечно дъно заради френския дълг, расте рискът от по-скъп внос
Варна<+>
-
Варна<+> 06.10.2026 15:50
Заловен е нарко дилър с над 1 кг. фентанил във Варна, операцията тече в момента (обновява се)
-
Варна<+> 06.10.2026 15:36
Моряк от потопения кораб смята, че "руснаците ни пуснаха подводна бомба"
-
Варна<+> 06.10.2026 13:23
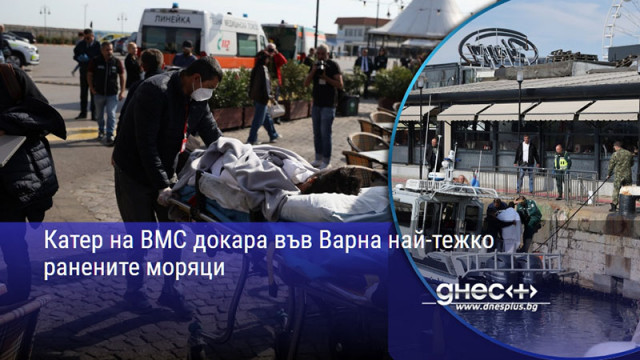
Катер на ВМС докара във Варна най-тежко ранените моряци